Ouça a Rádio 92,3

Assista a TV 8.2

Ouça a Rádio 92,3

Assista a TV 8.2

Entenda como o IPCA e a Selic pesam no seu bolso

Você provavelmente já ouviu falar em IPCA e Selic no noticiário, mas talvez nunca tenha parado para entender o que esses números significam na prática, e como eles chegam até o seu bolso. A Rede Onda Digital conversou com dois especialistas para traduzir esse “economês” em linguagem acessível: o professor de economia da UFAM, Paulo Berti, e o assessor de investimentos Gabriel Santana, da XP Investimentos.
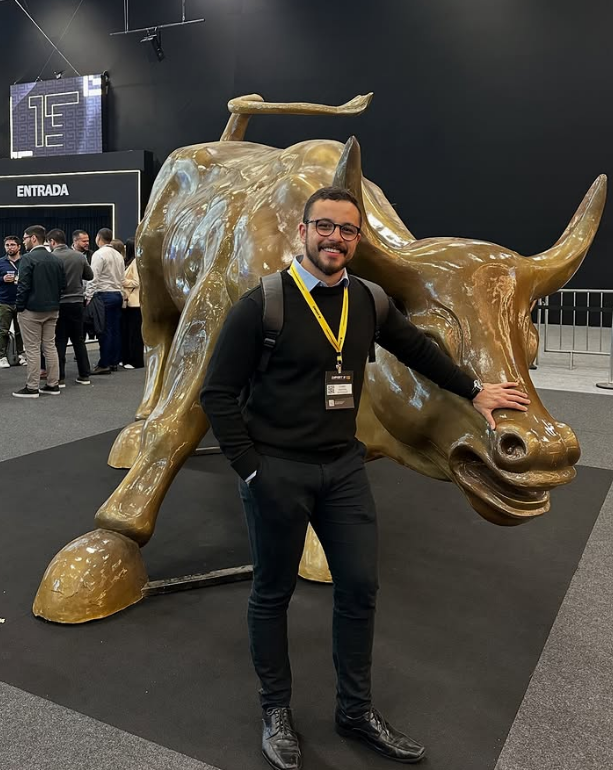
Assessor de Investimentos, Gabriel Santana –  XP Investimenros (Foto: Reprodução/Instagram)

O que é cada coisa

O IPCA é o índice que mede a inflação no Brasil, calculado pelo IBGE.

“IPCA é um índice de preços do consumidor amplo, ou seja, é um índice de inflação”, explica Paulo Berti.

Que acompanha o aumento e a redução de preços de um conjunto de produtos e serviços considerando uma faixa ampla de renda da população.

Já a Selic é a taxa básica de juros da economia, a taxa que remunera os títulos públicos do governo. Segundo o professor, “a taxa Selic paga um valor de juros muito atraente na medida em que é livre de risco”.

A diferença entre os dois indicadores, explica Berti, revela o ganho real de quem investe em título público:

“se o IPCA é 3% e a taxa Selic é de 10%, temos um ganho real de juros de 7%”.

Por que uma mexe com a outra

A relação entre os dois indicadores existe porque o Banco Central usa a Selic como ferramenta para controlar a inflação. Gabriel Santana resume o mecanismo:

“a Selic aumentando deixa o crédito e o dinheiro mais caro pro mercado, então quando o cidadão vai pensar em financiar um imóvel, um automóvel, pegar um cheque especial, ele pensa duas vezes que tá muito caro”. Com o consumo mais contido, a inflação tende a ceder.

Paulo Berti reforça que a inflação, ao contrário da Selic, não é uma taxa controlada diretamente pelo governo: “é o resultado de um conjunto de fatores que estão fora do controle do governo”, diz, citando como exemplo choques externos que afetam a oferta de produtos, como crises que impactam o preço do petróleo. A Selic, por sua vez, é uma decisão do Banco Central que tenta reagir a esses movimentos.


Leia mais

IPCA cai 0,11% e Brasil registra primeira deflação do ano, segundo IBGE

“Banco Central não pode dar cavalo de pau nos juros”, diz Haddad após Selic subir a 14,25% ao ano


Como isso chega no dia a dia

Na prática, os dois indicadores afetam a vida das pessoas de formas diferentes. Segundo Berti, o IPCA está por trás de reajustes salariais e de contratos de aluguel: “os trabalhadores querem recuperar as perdas salariais provocadas pela inflação”.

Já a Selic influencia diretamente o custo do crédito e o rendimento de quem tem dinheiro guardado. O professor dá um exemplo simples:

“quando não tem juros nos parcelamentos, pagamos o mesmo valor, digamos R$ 100 em 5 parcelas, o que dá um total de R$ 500. Quando parcelamos com juros, o preço final sobe para R$ 600, e as parcelas passam a R$ 120”. Quanto maior a Selic, maior tende a ser esse acréscimo.

Do lado dos investimentos, Gabriel Santana avalia que a Selic atual, em 14,25% ao ano, já é um sinal para quem tem uma carteira maior se organizar. Mas para quem ainda está formando a reserva de emergência, a recomendação é direta: “abaixo de R$ 100 mil, não inventa moda: deixa tudo em ativos pós-fixados”, como Tesouro Selic, CDB ou “caixinhas” de bancos digitais, algo visto com básico e que é facilmente encontrado nos aplicativos bancários.

O que fazer com o dinheiro no fim do mês

Os dois especialistas convergem em um ponto: o essencial não é encontrar o investimento perfeito, e sim ter constância e organização financeira.

Para Santana, quem está começando com pouco não deveria gastar energia tentando escolher o ativo ideal:

“no final do dia, 90% do resultado vai ser do aporte mensal”. Segundo ele, o maior erro é justamente o oposto: “as pessoas querem ganhar muito dinheiro em pouco tempo”, em vez de focar no básico, guardar todo mês e “dedicar o trabalho pra ganhar mais dinheiro”.

Berti também recomenda cautela com hábitos que atrapalham as finanças:

“Não joguem em bets, jogos de azar tem esse nome por uma razão óbvia: as pessoas sempre perdem”.

O professor sugere ainda priorizar produtos mais baratos, evitar dívidas e não se deixar seduzir por promoções de cashback:

“o que devemos exigir é desconto, redução de preço agora, e não mais compra de produtos desnecessários no futuro”.

Santana acrescenta outro ponto que considera decisivo: ter clareza sobre prioridades financeiras. “Existem algumas prioridades na sua vida e você tem que ter isso claro”, afirma, citando itens como seguro de vida e plano de saúde que muitas vezes ficam de lado.

“Não ter essas prioridades claras, deixar a vida levar, isso acaba atrapalhando na criação de patrimônio.”

Em resumo

  • IPCA mede a inflação; Selic é a taxa de juros usada para tentar controlá-la.
  • Selic mais alta encarece o crédito e freia o consumo; Selic mais baixa estimula o consumo, mas rende menos para quem investe.
  • Para reservas de emergência, os especialistas recomendam simplicidade: ativos pós-fixados que acompanham a Selic.
  • O fator mais importante para construir patrimônio, segundo os entrevistados, não é a escolha do investimento, mas a constância do aporte mensal e a organização financeira básica.
- Publicidade -[adrotate group="7"]

Você provavelmente já ouviu falar em IPCA e Selic no noticiário, mas talvez nunca tenha parado para entender o que esses números significam na prática, e como eles chegam até o seu bolso. A Rede Onda Digital conversou com dois especialistas para traduzir esse “economês” em linguagem acessível: o professor de economia da UFAM, Paulo Berti, e o assessor de investimentos Gabriel Santana, da XP Investimentos.

Assessor de Investimentos, Gabriel Santana –  XP Investimenros (Foto: Reprodução/Instagram)

O que é cada coisa

O IPCA é o índice que mede a inflação no Brasil, calculado pelo IBGE.

“IPCA é um índice de preços do consumidor amplo, ou seja, é um índice de inflação”, explica Paulo Berti.

Que acompanha o aumento e a redução de preços de um conjunto de produtos e serviços considerando uma faixa ampla de renda da população.

Já a Selic é a taxa básica de juros da economia, a taxa que remunera os títulos públicos do governo. Segundo o professor, “a taxa Selic paga um valor de juros muito atraente na medida em que é livre de risco”.

A diferença entre os dois indicadores, explica Berti, revela o ganho real de quem investe em título público:

“se o IPCA é 3% e a taxa Selic é de 10%, temos um ganho real de juros de 7%”.

Por que uma mexe com a outra

A relação entre os dois indicadores existe porque o Banco Central usa a Selic como ferramenta para controlar a inflação. Gabriel Santana resume o mecanismo:

“a Selic aumentando deixa o crédito e o dinheiro mais caro pro mercado, então quando o cidadão vai pensar em financiar um imóvel, um automóvel, pegar um cheque especial, ele pensa duas vezes que tá muito caro”. Com o consumo mais contido, a inflação tende a ceder.

Paulo Berti reforça que a inflação, ao contrário da Selic, não é uma taxa controlada diretamente pelo governo: “é o resultado de um conjunto de fatores que estão fora do controle do governo”, diz, citando como exemplo choques externos que afetam a oferta de produtos, como crises que impactam o preço do petróleo. A Selic, por sua vez, é uma decisão do Banco Central que tenta reagir a esses movimentos.


Leia mais

IPCA cai 0,11% e Brasil registra primeira deflação do ano, segundo IBGE

“Banco Central não pode dar cavalo de pau nos juros”, diz Haddad após Selic subir a 14,25% ao ano


Como isso chega no dia a dia

Na prática, os dois indicadores afetam a vida das pessoas de formas diferentes. Segundo Berti, o IPCA está por trás de reajustes salariais e de contratos de aluguel: “os trabalhadores querem recuperar as perdas salariais provocadas pela inflação”.

Já a Selic influencia diretamente o custo do crédito e o rendimento de quem tem dinheiro guardado. O professor dá um exemplo simples:

“quando não tem juros nos parcelamentos, pagamos o mesmo valor, digamos R$ 100 em 5 parcelas, o que dá um total de R$ 500. Quando parcelamos com juros, o preço final sobe para R$ 600, e as parcelas passam a R$ 120”. Quanto maior a Selic, maior tende a ser esse acréscimo.

Do lado dos investimentos, Gabriel Santana avalia que a Selic atual, em 14,25% ao ano, já é um sinal para quem tem uma carteira maior se organizar. Mas para quem ainda está formando a reserva de emergência, a recomendação é direta: “abaixo de R$ 100 mil, não inventa moda: deixa tudo em ativos pós-fixados”, como Tesouro Selic, CDB ou “caixinhas” de bancos digitais, algo visto com básico e que é facilmente encontrado nos aplicativos bancários.

O que fazer com o dinheiro no fim do mês

Os dois especialistas convergem em um ponto: o essencial não é encontrar o investimento perfeito, e sim ter constância e organização financeira.

Para Santana, quem está começando com pouco não deveria gastar energia tentando escolher o ativo ideal:

“no final do dia, 90% do resultado vai ser do aporte mensal”. Segundo ele, o maior erro é justamente o oposto: “as pessoas querem ganhar muito dinheiro em pouco tempo”, em vez de focar no básico, guardar todo mês e “dedicar o trabalho pra ganhar mais dinheiro”.

Berti também recomenda cautela com hábitos que atrapalham as finanças:

“Não joguem em bets, jogos de azar tem esse nome por uma razão óbvia: as pessoas sempre perdem”.

O professor sugere ainda priorizar produtos mais baratos, evitar dívidas e não se deixar seduzir por promoções de cashback:

“o que devemos exigir é desconto, redução de preço agora, e não mais compra de produtos desnecessários no futuro”.

Santana acrescenta outro ponto que considera decisivo: ter clareza sobre prioridades financeiras. “Existem algumas prioridades na sua vida e você tem que ter isso claro”, afirma, citando itens como seguro de vida e plano de saúde que muitas vezes ficam de lado.

“Não ter essas prioridades claras, deixar a vida levar, isso acaba atrapalhando na criação de patrimônio.”

Em resumo

  • IPCA mede a inflação; Selic é a taxa de juros usada para tentar controlá-la.
  • Selic mais alta encarece o crédito e freia o consumo; Selic mais baixa estimula o consumo, mas rende menos para quem investe.
  • Para reservas de emergência, os especialistas recomendam simplicidade: ativos pós-fixados que acompanham a Selic.
  • O fator mais importante para construir patrimônio, segundo os entrevistados, não é a escolha do investimento, mas a constância do aporte mensal e a organização financeira básica.
- Publicidade -[adrotate group="9"]

Mais lidas

Banco Central endurece regras para transferências de criptomoedas

O Banco Central (BC) anunciou novas regras para reforçar o monitoramento das operações com ativos virtuais no Brasil. A partir de 1º de outubro...

Tadros é reeleito presidente da CNC para 2026-2030

O empresário amazonense José Roberto Tadros foi reeleito, por unanimidade, presidente da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). A votação...
- Publicidade - [adrotate group="17"]

CNJ manda cancelar R$ 4,7 bilhões em precatórios ligados ao Banco Master

O corregedor nacional de Justiça, ministro Benedito Gonçalves, determinou o cancelamento de 16 precatórios do setor sucroalcooleiro que somam R$ 4,7 bilhões. A decisão...

MP prevê R$ 64 milhões para combater a fome e apoiar povos indígenas

O Congresso Nacional vai decidir o destino de R$ 64,289 milhões previstos em um crédito extraordinário aberto pelo governo federal para ações de segurança...
- Publicidade - [adrotate group="18"]

Polo Industrial de Manaus fatura R$ 142,9 bi até julho

O Polo Industrial de Manaus (PIM) acumulou R$ 142,98 bilhões em faturamento entre janeiro e julho de 2026, manteve 132.596 trabalhadores empregados em julho...

PIB do AM cai 0,8% no segundo trimestre, aponta FGV IBRE

O Produto Interno Bruto (PIB) do Amazonas recuou 0,8% no segundo trimestre de 2026, na comparação com o mesmo período de 2025, segundo estimativa...
- Publicidade - [adrotate group="19"]
- Publicidade - [adrotate group="1"]
Leia também

Banco Central endurece regras para transferências de criptomoedas

O Banco Central (BC) anunciou novas regras para reforçar o monitoramento das operações com ativos virtuais no Brasil. A partir de 1º de outubro...

Tadros é reeleito presidente da CNC para 2026-2030

O empresário amazonense José Roberto Tadros foi reeleito, por unanimidade, presidente da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). A votação...

CNJ manda cancelar R$ 4,7 bilhões em precatórios ligados ao Banco Master

O corregedor nacional de Justiça, ministro Benedito Gonçalves, determinou o cancelamento de 16 precatórios do setor sucroalcooleiro que somam R$ 4,7 bilhões. A decisão...

MP prevê R$ 64 milhões para combater a fome e apoiar povos indígenas

O Congresso Nacional vai decidir o destino de R$ 64,289 milhões previstos em um crédito extraordinário aberto pelo governo federal para ações de segurança...

Polo Industrial de Manaus fatura R$ 142,9 bi até julho

O Polo Industrial de Manaus (PIM) acumulou R$ 142,98 bilhões em faturamento entre janeiro e julho de 2026, manteve 132.596 trabalhadores empregados em julho...

PIB do AM cai 0,8% no segundo trimestre, aponta FGV IBRE

O Produto Interno Bruto (PIB) do Amazonas recuou 0,8% no segundo trimestre de 2026, na comparação com o mesmo período de 2025, segundo estimativa...
- Publicidade - [adrotate group="21"]
- Publicidade - [adrotate group="23"]